Számlázási nyilvántartás Excel – Ingyenes sablon (2026)
1
Ingyenes letöltés
Havi árbevétel, költség és adóalap alapján számol társasági adót, SZJA-t, KATA-t vagy helyi iparűzési adót, összesítővel.
Az adóelőleg Excel-sablon havi nettó árbevétel, elszámolható költség és adóalap-korrekció alapján számítja ki az adóalapot, a halmozott évesített adót és a havi előleget. A munkafüzetben külön mezőben rögzíthető a korábban megfizetett összeg, így látható a fizetendő vagy visszaigényelhető egyenleg.
A három munkalap közül az Adóelőleg kalkulátor tartalmazza a 100 soros havi rögzítési tartományt, az Összesítő és dashboard az éves mutatókat és három diagramot, a Törzsadatok és útmutató pedig az adónemekhez tartozó tájékoztató értékeket és használati leírást.
Az adóelőleg-kalkuláció akkor válik kezelhetővé, ha minden hónap bevétele és költsége ugyanabba a munkalapba kerül. Egy társasági adózó Kft. könyvelője például a havi zárás után rögzíti a nettó árbevételt, az elszámolható költséget és az esetleges korrekciót, majd a következő bevallási vagy előlegfizetési feladat előtt az összesítőn ellenőrzi az állást.
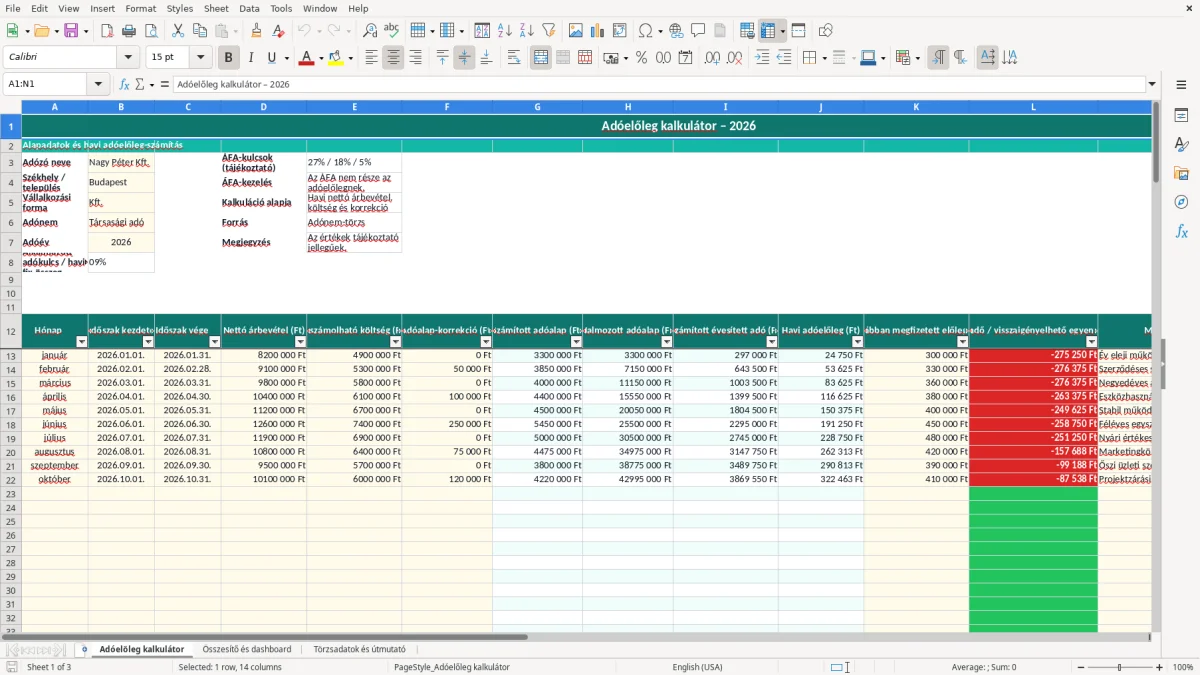
Az első képen az Adóelőleg kalkulátor látható. Felül az adózó neve, a székhely vagy település, a vállalkozási forma, az adónem és a 2026-os adóév szerepel. A 12. sor fejlécei alatt a hónap, az időszak kezdete és vége, a nettó árbevétel, az elszámolható költség és az adóalap-korrekció adható meg.
A jobb oldali oszlopok már számított eredményeket mutatnak: G-ben a havi adóalap, H-ban a halmozott adóalap, I-ben az évesített adó, J-ben a havi előleg, L-ben az egyenleg, N-ben pedig a státusz jelenik meg. A K oszlopba csak a ténylegesen megfizetett előleget írja be; a képlet ezt automatikusan levonja.
Egy egyéni vállalkozó a havi könyvelési záráskor töltheti ki, egy építőipari cég irodavezetője pedig a projektköltések számlázása után. Egy 4 alkalmazottat foglalkoztató asztalosműhely januárban 8 200 000 Ft nettó árbevételt és 4 900 000 Ft költséget rögzít; így a korrekció nélküli havi adóalap 3 300 000 Ft.
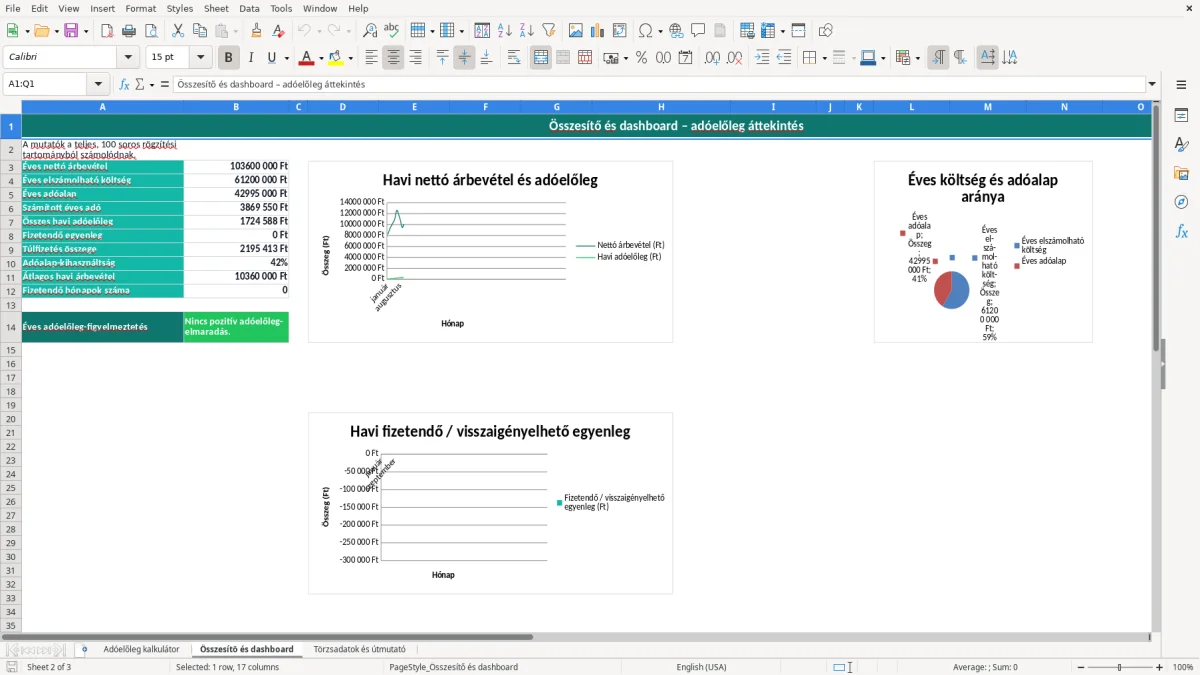
A második képen az Összesítő és dashboard látható. Az éves nettó árbevétel, költség, adóalap és számított adó mellett az átlagos havi árbevétel és a fizetendő hónapok száma is megjelenik.
Az egyik diagram az árbevételt és a havi előleget, a másik az egyenleget hónaponként, a harmadik az éves költség és adóalap összetételét szemlélteti. A harmadik képen a Törzsadatok és útmutató lap látható: itt találja az adónem-törzset és a mintadózókat.
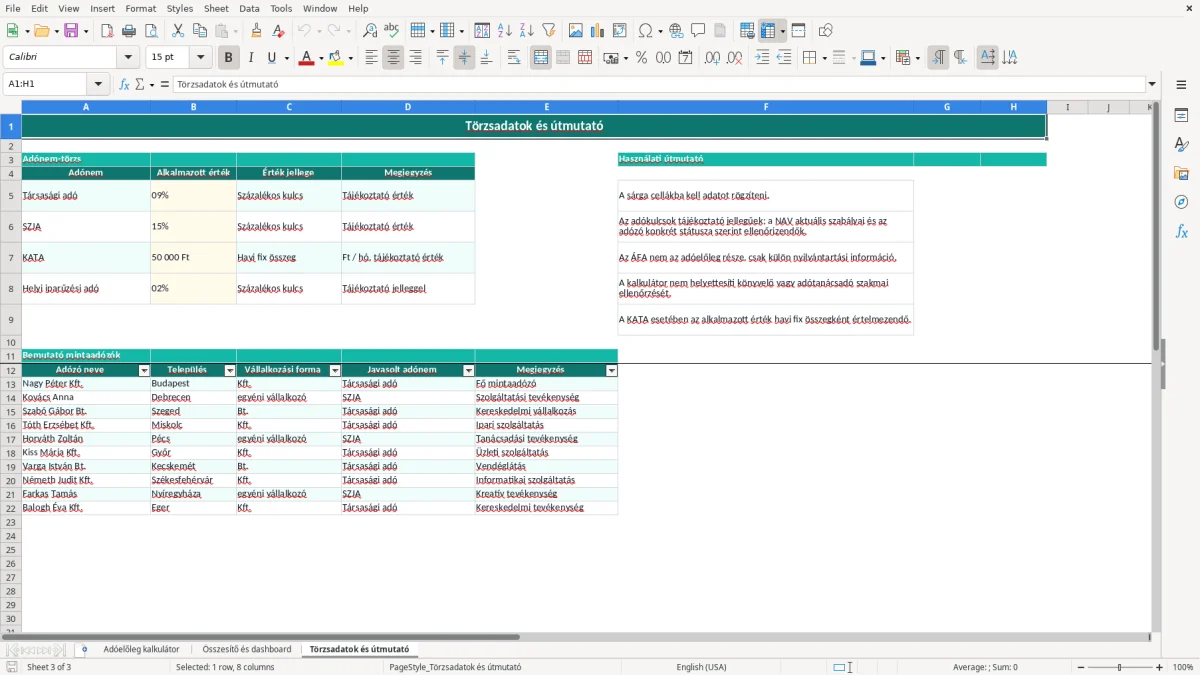
A munkafüzet adónem-törzse tájékoztató kulcsokat tartalmaz. A társasági adó értéke 9%, az SZJA értéke 15%, a KATA értéke havi 50 000 Ft, a helyi iparűzési adóé pedig 2%. Ezek a Törzsadatok és útmutató lapon az A5:B8 tartományban láthatók, és a kalkulátor B8 cellája VLOOKUP képlettel olvassa ki a kiválasztott adónemhez tartozó értéket.
A társasági adó alapját a számított adóalap és a 9%-os kulcs alapján lehet ellenőrizni. Például 3 300 000 Ft havi adóalap 297 000 Ft elméleti adót jelent 9%-os kulccsal; a sablon azonban az év közbeni halmozást és az évesített értéket is kezeli, ezért a havi sor eredményét mindig az éves összesítővel együtt kell olvasni.
Az első munkalap tájékoztató mezőként feltünteti a 27%, 18% és 5% ÁFA-kulcsokat, de az ÁFA nem része az adóelőleg képletének. Emiatt a D oszlopba nettó árbevételt kell írni, nem pedig a számlák bruttó végösszegét. Egy 1 000 000 Ft nettó, 27%-os áfájú értékesítésnél a kalkuláció alapjába 1 000 000 Ft kerül, nem 1 270 000 Ft.
A társasági adó, az SZJA, a KATA és a helyi iparűzési adó eltérő bevallási és előlegfizetési szabályok szerint működik. A számviteli bizonylatokat a számviteli törvény alapján 8 évig kell megőrizni, ezért az Excel-fájlt nem szabad az egyetlen bizonylati nyilvántartásként kezelni: a számlákat, banki bizonylatokat és könyvelési alátámasztást is meg kell őrizni.
A NAV felé benyújtott bevallás adatai és a kalkulátor adatai között legyen visszakereshető kapcsolat. A Kft.-hez legalább 3 000 000 Ft törzstőke szükséges, míg az egyéni vállalkozó nem köteles törzstőkét biztosítani; ez a sablonban választható vállalkozási formaként jelenik meg, de nem módosítja automatikusan a jogi státuszt.
A legdrágább hiba a bruttó árbevétel beírása a nettó mezőbe. Ha egy hónapban 10 000 000 Ft nettó értékesítéshez 2 700 000 Ft ÁFA társul, a D oszlopba 10 000 000 Ft kerül; a 12 700 000 Ft-os bruttó összeg 27%-kal felnagyítja az adóalapot, és 9%-os kulcs mellett elméletileg 243 000 Ft-tal több évesített adót mutathat.
Gyakori, hogy a könyvelő már rögzített egy számlát, az iroda pedig ugyanazt újra beírja az Excelbe. Egy 1 200 000 Ft-os gépvásárlás kétszeri elszámolása 9%-os kulccsal 108 000 Ft-tal csökkentheti tévesen a kimutatott adót, miközben a könyvelésben csak egyszer szerepelhet.
Hasonló gondot okoz a teljes éves költség januári sorba írása. A H oszlop halmozott adóalapot számol, ezért a januári érték azonnal befolyásolja az egész év közbeni képet. A költséget ahhoz a hónaphoz írja, amelyhez a belső zárás és a bizonylat alapján tartozik.
Ha már megfizetett 300 000 Ft előleg, de ezt nem írja be a K oszlopba, az L oszlop fizetendő egyenlege ugyanennyivel magasabb lesz. A státusz ilyenkor Fizetendő maradhat akkor is, amikor a könyvelési nyilvántartás szerint az összeg már rendezett.
A munkafüzet bemutató adatokkal indul, például Nagy Péter Kft. januári, 8 200 000 Ft-os árbevételével. Ha ezt nem törli vagy nem cseréli le, az éves összesítő és a három dashboard-diagram valós vállalkozási adatként értelmezi. Ezt a hibát egyetlen véletlenül bent maradt szám is okozhatja.
Az is félrevezető, ha a tájékoztató 9%-os vagy 15%-os kulcsot automatikusan végleges adónak tekinti. A Törzsadatok és útmutató lap kifejezetten tájékoztató értéket jelöl; a kalkulációt a NAV-hoz benyújtott adatokkal és a könyvelési bizonylatokkal kell egyeztetni.
A sablon akkor marad használatban, ha nem külön adminisztrációként, hanem a havi zárás egyik utolsó ellenőrzéseként kezeli. A legjobb megoldás, ha a könyvelési egyeztetés, a bankszámlaellenőrzés és az adóelőleg áttekintése ugyanazon a napon történik.
A B5, B6, A13:A112 és B13:C112 cellákban listás vagy dátumos adatérvényesítés segít megelőzni az elgépelést. A pénzösszegeknél maradjon egész forintnál, a megjelenítés pedig 1 234 Ft formátumot használ; ne írjon szöveget a számmezőkbe.
Ha több munkatárs párhuzamosan írja ugyanazt a fájlt, vagy havonta több száz bizonylatot kell tételesen összekapcsolni, ez a kalkulátor már inkább ellenőrző összesítő, nem elsődleges rendszer. Egy havi 300 számlát kezelő webshopnál célszerű a számlázó- és könyvelési rendszerből származó adatokat kontrollként használni, nem kézzel újra felvinni.
A rutin lényege nem az, hogy minden nap megnyissa a fájlt, hanem hogy a hónap lezárásakor mindig ugyanazt a hat ellenőrzési lépést kövesse. Így a dashboard nem utólagos dísz lesz, hanem korai jelző, ha a fizetendő egyenleg vagy az adóalap a várttól eltér.
A B6 cellában a társasági adó, az SZJA, a KATA és a helyi iparűzési adó választható. A törzsadatlap tájékoztató értékei rendre 9%, 15%, havi 50 000 Ft és 2%.
Nem. A munkafüzet külön jelzi a 27%, 18% és 5% ÁFA-kulcsokat, de az adóelőleg alapja a nettó árbevétel, ezért a D oszlopba ÁFA nélküli összeget kell írni.
Az alapadatokat a B3:B7 tartományban, a havi árbevételt, költséget és korrekciót a D:F oszlopokban, a korábban megfizetett előleget pedig a K oszlopban kell rögzíteni. A G:J és L:N oszlopok számított vagy státuszmezők.
A státusz az L oszlop egyenlege alapján készül. Pozitív értéknél Fizetendő, negatív értéknél Túlfizetés, nulla értéknél Rendezett jelenik meg.
A KATA törzsadatértéke havi fix összegként, 50 000 Ft-ként szerepel. A képlet ezt éves szinten 12 hónappal szorozza, ezért a KATA kiválasztásakor ellenőrizze, hogy a vállalkozó jogosult-e erre az adózásra.
Nem. A munkafüzet kalkulációs és ellenőrzési segédlet, a törzsadatok tájékoztató jellegűek. A NAV felé benyújtott bevallás előtt egyeztesse az adatokat a könyvelési bizonylatokkal és a 2026-os kötelezettségekkel.

Írta és ellenőrizte
Kovács Eszter
Mérlegképes könyvelő
Kovács Eszter bejegyzett mérlegképes könyvelő, több mint 15 éves tapasztalattal magyar kis- és középvállalkozások, egyéni vállalkozók és könyvelők támogatásában. Számtalan ÁFA-bevallást, NAV-adatszolgáltatást és éves beszámolót készített, és minden sablont úgy állít össze, ahogy a NAV és a magyar vállalkozások valójában dolgoznak.