Építkezés költségvetés Excel – Ingyenes sablon (2026)
13
Ingyenes letöltés
Projektköltségek, ÁFA, kereteltérés és dashboard egy Excel-sablonban. Kft.-knek, egyéni vállalkozóknak és projektfelelősöknek.
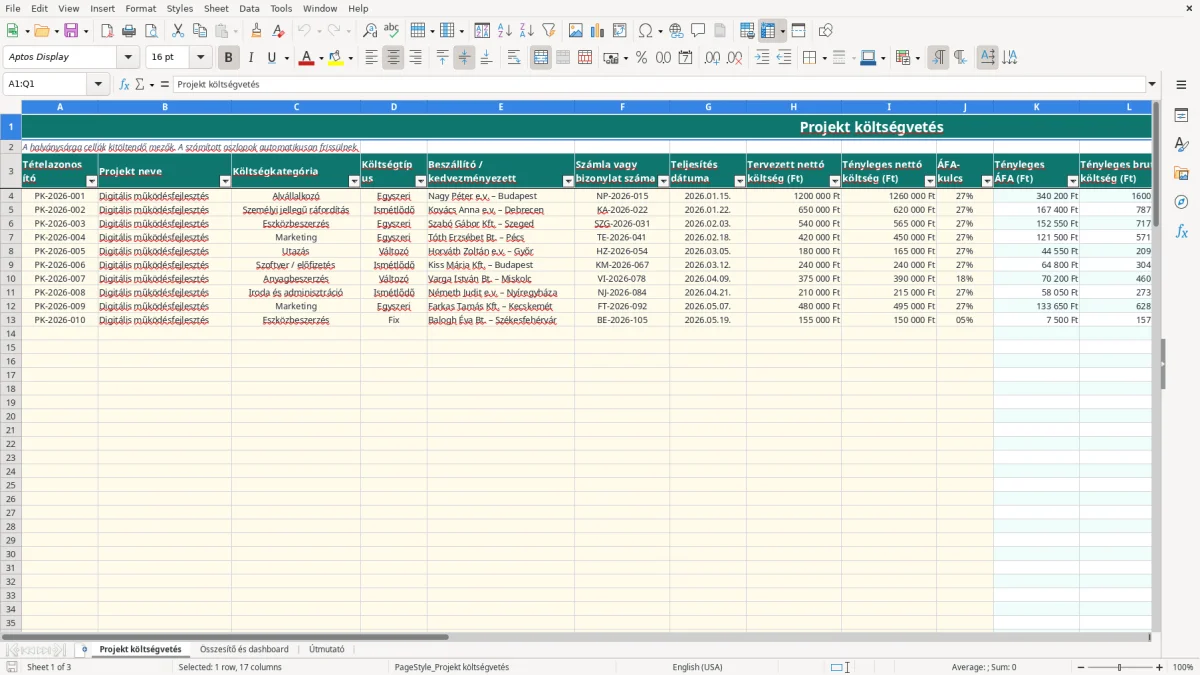
A projekt költségvetés Excel-sablon a tervezett és tényleges nettó költségek, az ÁFA, a bruttó kiadások és a kereteltérések követésére szolgál. A három munkalap adatbeviteli táblát, automatikusan frissülő összesítőt és használati útmutatót tartalmaz, legfeljebb 100 előkészített költségtételhez.
A Projekt költségvetés munkalapon a halványsárga cellákba írhatja be a tételeket. A számított oszlopok automatikusan jelzik, ha a tényleges nettó költség meghaladja a tervet, míg az Összesítő és dashboard munkalap kategóriánként és KPI-mutatókkal mutatja a projekt pénzügyi állapotát.
A sablon használható egy építőipari projekt, informatikai fejlesztés, marketingkampány vagy belső beruházás követésére. A mintában szereplő adatok egy 2026. január 1. és 2026. június 30. közötti, 5 000 000 Ft nettó keretű projekthez tartoznak.
Egy építőipari Kft. irodavezetője jellemzően a beszállítói számlák beérkezésekor tölti a táblát, míg egy informatikai projekt felelőse heti rendszerességgel rögzíti az alvállalkozói teljesítéseket. Egy egyéni vállalkozó ugyanebben a fájlban különítheti el az egyszeri eszközbeszerzést a havi ismétlődő szoftver-előfizetéstől.
A Projekt költségvetés munkalap 4–103. sora összesen 100 adatbevitelre előkészített sort tartalmaz. A 1 200 000 Ft-ra tervezett, de 1 260 000 Ft tényleges nettó értékű alvállalkozói tételnél az eltérés 60 000 Ft, vagyis 5%, a Q oszlop pedig Keret túllépve értéket jelez.
A legjobb időpont a számla vagy bizonylat ellenőrzése után, még a havi pénzügyi zárás előtt van. A projektfelelős így nemcsak azt látja, hogy mennyi pénzt költöttek el, hanem azt is, hogy a tétel Tervezett, Jóváhagyásra vár, Kifizetve vagy Részben kifizetve állapotban van-e.
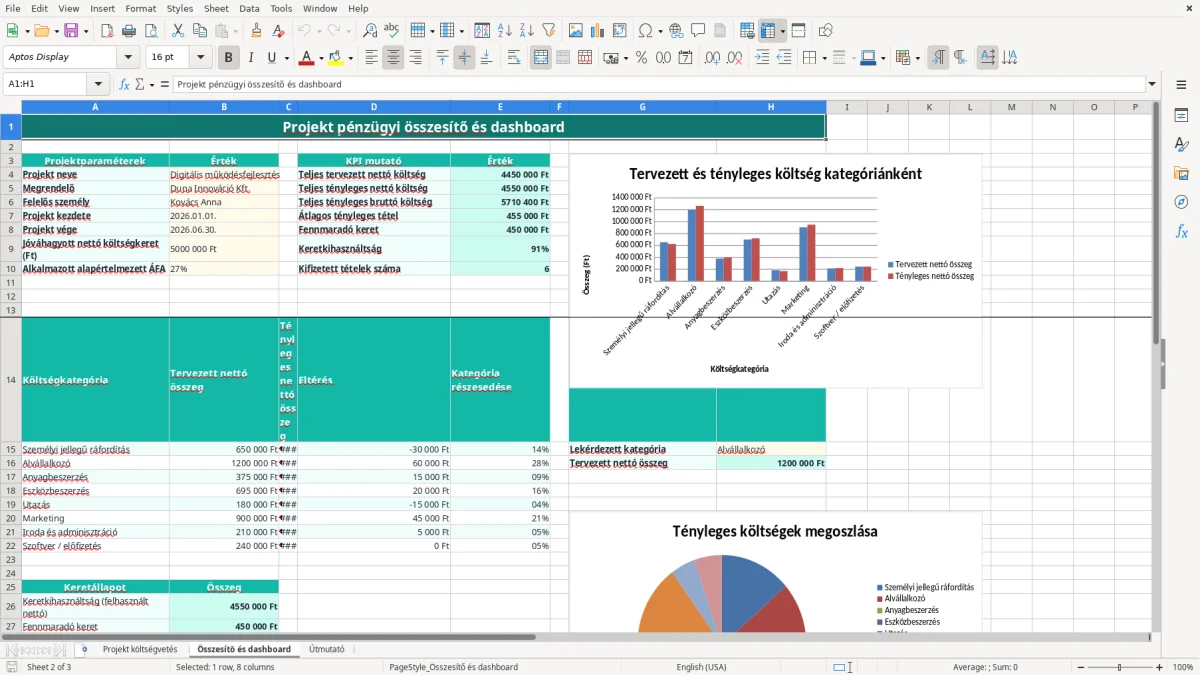
A 2. kép, vagyis az Összesítő és dashboard munkalap, a projekt nevét, megrendelőjét, felelősét, kezdő- és záró dátumát, valamint a jóváhagyott keretet külön blokkban mutatja. Egy 5 000 000 Ft-os nettó keretnél a 4 000 000 Ft tényleges költség 80%-os keretkihasználtságot jelent.
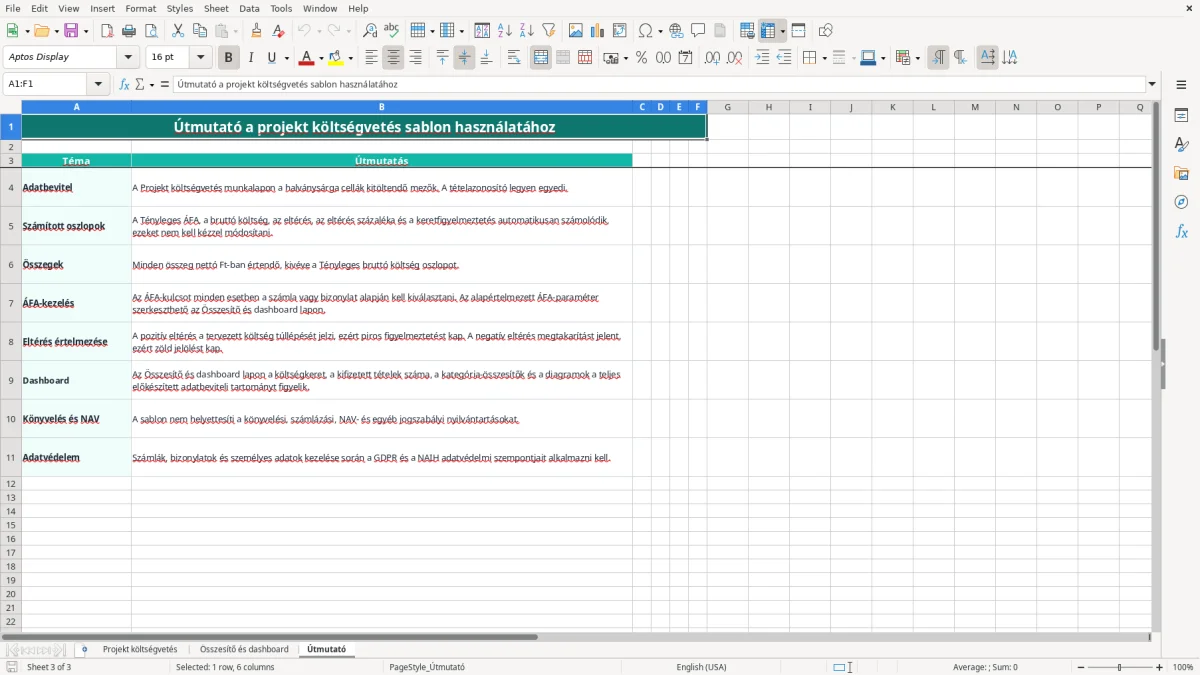
Az 3. kép az Útmutató munkalapot mutatja, amely az adatbevitelt, a számított oszlopokat, az összegek értelmezését, az ÁFA-kezelést, a keretjelzést, valamint a könyvelési és adatvédelmi korlátokat foglalja össze.
A sablon a tervezett és tényleges költségeket nettó forintban kezeli, a tényleges bruttó költség kivételével. A J oszlopban a számla alapján 27%, 18%, 5% vagy 0% választható; a 27%-os kulcsú, 1 260 000 Ft nettó tétel tényleges ÁFA-ja 340 200 Ft, bruttó összege pedig 1 600 200 Ft.
Az ÁFA kulcsának kiválasztása nem becslés kérdése: a számla vagy bizonylat adattartalma alapján kell rögzíteni. A 27%-os általános kulcs mellett egyes ügyletekre 18% vagy 5% vonatkozhat, alanyi adómentes vállalkozónál pedig nem kezelhető automatikusan felszámított ÁFA-ként.
A költségtételhez kapcsolja a beszállító vagy kedvezményezett nevét, a számla vagy bizonylat számát, a teljesítés dátumát, a nettó összeget és az ÁFA-kulcsot. A számla kötelező adattartalma az eladó és a vevő neve, címe és adószáma, a sorszám, a kelte, a teljesítés dátuma, valamint az adóalap és az ÁFA összege.
A NAV online számla adatszolgáltatása nem helyettesíthető ezzel a projekttáblával. A számviteli törvény szerinti bizonylati elv és 8 éves megőrzési kötelezettség továbbra is fennáll, ezért a fájl csak belső költségkontroll, nem könyvelési vagy NAV-nyilvántartás.
A sablon nem számolja a TAO, az SZJA, a járulékok vagy a levonható előzetes ÁFA összegét. A projektköltség 1 260 000 Ft nettó értéke ezért nem azonos szükségszerűen a könyvelésben kimutatott ráfordítással vagy a bevallásban szereplő levonható adóval.
A leggyakoribb hiba, hogy a tényleges költséget a tervezett oszlopba írják. Ha egy 900 000 Ft-ra tervezett eszközbeszerzés tényleges nettó értéke 1 050 000 Ft, akkor a helyes eltérés 150 000 Ft, az eltérés százaléka pedig 16,7%; rossz oszlop esetén a dashboard hamis megtakarítást mutat.
Ugyanilyen veszélyes a bruttó összeget az I oszlopba írni. Egy 1 000 000 Ft nettó, 27%-os számla bruttó összege 1 270 000 Ft, de ha 1 270 000 Ft kerül tényleges nettó költségként a táblába, az eltérés és a kategória részesedése 270 000 Ft-tal torzul.
Üres teljesítés dátum, ismétlődő tételazonosító vagy elírt bizonylatszám miatt később nehéz visszakeresni, melyik számla tartozik a projekthez. Egy havi 20 tételt kezelő csapatnál ez három hónap alatt 60 sort jelent; a javítás már nem percek, hanem órák kérdése lehet.
A legjobb szakmai döntés az, ha a számított K–N és Q oszlopokat nem írja felül kézzel. A képlet automatikusan kiszámítja például a 650 000 Ft terv és 620 000 Ft tény közötti -30 000 Ft eltérést, így a kézi módosítás csak újabb ellenőrzési kockázatot teremtene.
A Q oszlop az adott tétel tervhez viszonyított állapotát jelzi, nem a teljes projekt fizetőképességét. Ha egyetlen tétel 60 000 Ft-tal túllépi a tervet, az nem feltétlenül jelenti a teljes projekt 60 000 Ft-os kerettúllépését; az összesített hatást az Összesítő és dashboard keretmutatóin kell megnézni.
Érdemes a táblázat frissítését a számlák heti összegyűjtéséhez vagy a havi könyvelési előkészítéshez kötni. Egy 25 tételes hónapban a pénteki 20 perces rögzítés jobb kontrollt ad, mint a negyedév végén végzett, többórás visszakeresés.
A C, D, J és O oszlop legördülő listái csökkentik az eltérő elnevezések kockázatát. Ha például egyszer Alvállalkozó, máskor Alvállalkozói díj kerülne be, a kategóriaösszesítő két külön sorban kezelné az adatot, ezért a listából válasszon.
A dashboard H15 cellájában lekérdezhető kategóriát választhat; az Alvállalkozó példánál a kapcsolódó tervezett nettó összeg jelenik meg. Az Összesítő és dashboard munkalap három diagramja akkor értelmes, ha a kategória- és összegmezők következetesen vannak kitöltve.
Ha egyszerre több projekt, több száz tétel, jóváhagyási szint vagy részletes pénzforgalmi egyeztetés jelenik meg, ez a 100 soros sablon már szűk lehet. Ilyenkor projektirányítási vagy könyvelési rendszerre érdemes váltani, de a fájl továbbra is használható előzetes költségtervezésre.
A Projekt költségvetés munkalap 4–103. sora 100 előkészített adatbeviteli sort tartalmaz. A K, L, M, N és Q oszlopok képletei ezeken a sorokon automatikusan számolnak.
A halványsárga adatbeviteli cellákba írja a tételazonosítót, a projektet, a kategóriát, a költségtípust, a beszállítót, a bizonylatszámot, a dátumot, a tervezett és tényleges nettó költséget, az ÁFA-kulcsot, a státuszt és a megjegyzést. A számított oszlopokat ne módosítsa.
A K oszlop az I oszlop tényleges nettó költségét megszorozza a J oszlopban kiválasztott ÁFA-kulccsal. Például 1 000 000 Ft nettó és 27% esetén a tényleges ÁFA 270 000 Ft, a bruttó költség pedig 1 270 000 Ft.
A Q oszlop akkor írja ki, hogy Keret túllépve, ha a tényleges nettó költség meghaladja a tervezett nettó költséget. Ez tételszintű jelzés; a teljes projekt keretkihasználtságát az Összesítő és dashboard munkalapon ellenőrizze.
Igen. Az Összesítő és dashboard munkalap három diagramot tartalmaz: a tervezett és tényleges kategóriaköltségek összevetését, a tényleges költségek kategória szerinti megoszlását, valamint a felhasznált és fennmaradó keretet.
Nem. A fájl projektköltség-kontrollra szolgál, nem helyettesíti a könyvelési rendszert, a számlázást, a NAV-adatszolgáltatást vagy az ÁFA-bevallást. A számlák és személyes adatok kezelésekor a GDPR és a NAIH adatvédelmi szempontjait is alkalmazni kell.

Írta és ellenőrizte
Kovács Eszter
Mérlegképes könyvelő
Kovács Eszter bejegyzett mérlegképes könyvelő, több mint 15 éves tapasztalattal magyar kis- és középvállalkozások, egyéni vállalkozók és könyvelők támogatásában. Számtalan ÁFA-bevallást, NAV-adatszolgáltatást és éves beszámolót készített, és minden sablont úgy állít össze, ahogy a NAV és a magyar vállalkozások valójában dolgoznak.